| |
|
 |
|
MODIFICAN EL ARTÍCULO 32 DE LA LEY DEL IMPUESTO A LA RENTA QUE ESTABLECE EL VALOR DE MERCADO DE BIENES Y SERVICIOS
|
Dispositivo |
: |
|
Fecha de publicación |
: |
Sábado 3 de diciembre de 2005 |
Fecha
de vigencia |
: |
Domingo 4 de diciembre de 2005
|
|
|
Mediante la norma en comentario se modifica el artículo 32 del Texto Único Ordenado de la Ley del Impuesto a la Renta, aprobado por Decreto Supremo Nº 179-2004-EF, que establece el valor de mercado de bienes y servicios.
En efecto, se incorpora un último párrafo al artículo 32 en mención, el cual establece que mediante decreto supremo se determinará el valor de mercado correspondiente a aquellas transferencias de bienes efectuadas en el país al amparo de contratos cuyo plazo de vigencia es mayor de quince (15) años, así como los requisitos y condiciones que dichas transacciones deben cumplir.
Cabe anotar que una de las condiciones esenciales que deben cumplir tales transacciones, según refiere la propia Ley, es que el adquirente destine los bienes objeto de la transacción a su posterior exportación.
Para determinar el valor de mercado, se tomará en cuenta los precios con referencia a precios spot (precios al contado) de mercados como Henry Hub u otros del exterior distintos a países de baja o nula imposición publicados regularmente en medios especializados de uso común y en contratos suscritos por entidades del Sector Público no financiero.
|
| |
|
|
|
INDECOPI EMITE PRONUNCIAMIENTO SOBRE DETERMINACIÓN DE ARBITRIOS MUNICIPALES
|
|
Resolución Nº 0191-2005/CAM-INDECOPI
(Publicado: Sábado 3 de diciembre de 2005)
Debido a los pronunciamientos emitidos por el Tribunal Constitucional sobre los criterios a seguir para la determinación de arbitrios municipales así como a los recientes cambios producidos en la legislación municipal, el Indecopi aprueba la actualización de los lineamientos de la Comisión de Acceso al Mercado sobre arbitrios, estableciendo la siguiente guía para la elaboración y aprobación de dichos conceptos.
Elaboración de Informe Técnico
Deben identificarse los recursos que se destinarán para cada tipo de arbitrio: remuneraciones del personal que participa directamente en la prestación del servicio, los insumos o materiales, depreciación o mantenimiento de equipos, etc.
Sobre esa base, se elaborará un informe técnico donde se describan los costos de cada uno de los servicios a prestar y se realizará una distribución de los costos en función al número de contribuyentes, de acuerdo con los siguientes criterios:
|
|
Criterios |
Limpieza pública y/o relleno sanitario |
Parques y jardines |
Seguridad ciudadana |
|
Criterios que se pueden utilizar
|
Uso del predio |
Ubicación geográfica del inmueble (cercanía a áreas verdes) |
Ubicación del inmueble (según peligrosidad de la zona) |
|
Vivienda o casa-habitación |
Uso comercial, industrial o de servicios |
|
Número de habitantes por vivienda |
Tipo de giro |
Uso del inmueble como criterio tangencial |
Giro comercial del predio |
|
Superficie construida del inmueble (en m2) |
|
|
Limpieza de calles: longitud del frontis del inmueble |
Otros criterios válidos |
Otros criterios válidos |
|
Otros criterios válidos |
|
|
|
Criterios que no se pueden utilizar |
Valor del inmueble como criterios único y/o principal o combinado con el valor de la UIT |
Uso del predio como único criterio o criterio principal |
Valor del predio como único criterio o principal |
|
Tamaño del predio como único criterio |
Valor del predio como único criterio o principal |
Tamaño del predio |
|
Valor de la Unidad Impositiva Tributaria - UIT |
Tamaño del predio |
Valor de la Unidad Impositiva Tributaria - UIT |
|
|
Valor de la Unidad Impositiva Tributaria - UIT |
|
Determinar el monto a pagar por cada contribuyente: debe existir equivalencia entre los costos del servicio y el monto a cobrar. |
El régimen debe aprobarse mediante ordenanza municipal, la cual debe contener:
- El monto a pagar por cada contribuyente.
- El informe técnico con explicación de los costos y su distribución entre el número de contribuyentes.
- La justificación de los incrementos dispuestos respecto del año anterior, de ser el caso.
|
El texto completo de la norma debe ser publicado de acuerdo con lo siguiente:
-
Municipalidades de la provincia de Lima, en el diario oficial El Peruano.
-
Municipalidades de las capitales del distrito judicial, en el diario encargado de las publicaciones judiciales.
-
Municipalidades que no sean capital de distrito judicial, mediante bandos públicos y carteles en lugares visibles y en el local municipal (certificado judicialmente).
|
Ratificación del Concejo Provincial en el caso de municipalidades distritales. El acuerdo ratificatorio debe ser publicado conforme a lo señalado en el cuadro anterior. |
La totalidad de estos pasos deben haberse efectuado hasta el 31 de diciembre de año anterior al ejercicio en que se desea aplicar. |
|
| |
|
|
|
OTORGAN RANGO DE LEY AL REGLAMENTO DE LA LEY N° 28498, LEY DE
NOMBRAMIENTO
DE LOS PROFESIONALES DE LA SALUD NO MÉDICOS
CIRUJANOS
CONTRATADOS POR EL MINISTERIO DE SALUD A NIVEL NACIONAL
|
Dispositivo |
: |
|
Fecha de publicación |
: |
Lunes 5 de diciembre de 2005
|
Fecha de vigencia |
: |
Martes 6 de diciembre de 2005
|
|
|
Mediante la presente norma el Congreso de la República elevó a rango de Ley el Decreto Supremo N° 019-2005-SA, disposición que aprueba el Reglamento de la Ley N° 28498, Ley de nombramiento de los profesionales de la salud no médicos cirujanos contratados por el Ministerio de Salud. Asimismo, modifica el artículo 2 de la Ley N° 28498, los artículos 1 y 8 del indicado Reglamento, e incorpora a este último el artículo 8-A.
En lo referido a la modificación del artículo 2 de la Ley N° 28498, se establece que el nombramiento de los profesionales de la salud no médicos cirujanos se efectuará a partir del año 2006, el cual para su ejecución deberá observar los mismos criterios y lineamientos contenidos en la Ley N° 28220, Ley de Nombramiento de Médicos Cirujanos contratados por el Ministerio de Salud a nivel nacional, y su Reglamento, aprobado por el Decreto Supremo N° 009-2004-SA.
Respecto a las modificaciones que ha sufrido el Reglamento, el artículo 1 referido a la finalidad y ámbito de aplicación de la norma, es complementado con la inclusión de las Asociaciones Comunidades Locales de Administración de Salud - CLAS, además del ya regulado Programa de Administración de Acuerdos de Gestión - PAAG para el Programa Salud Básica Para Todos - PSBT en lo referente al personal que se encuentre contratado bajo el régimen laboral de Sector Publico a cargo de estas entidades. Asimismo, en cuanto al artículo 8 del Reglamento se han suprimido los dos últimos incisos de esta disposición, no afectándose los dos primeros, y se ha establecido que no están comprendidos en el proceso de nombramiento el personal de la salud contratado con saldos de calendario y los que reemplazan al profesional que hace uso de su licencia de goce de remuneraciones o se encuentra designado, por no estar considerada como plaza orgánica presupuestada este tipo de contratación.
Por último, se ha incluido el artículo 8-A en el Reglamento de la Ley N° 28498, el cual señala que para el caso del personal profesional de la salud de los Organismos Públicos Descentralizados y de las CLAS que se encuentren bajo el régimen laboral del Sector Privado, previamente se requiere de la renuncia voluntaria a este régimen laboral, debiendo adjuntar su solicitud de nombramiento. Dicha renuncia debe efectuarse dentro de los treinta (30) días hábiles de publicado el proceso de convocatoria de nombramiento, caso contrario, este personal no será incluido en el proceso de nombramiento.
|
| |
|
|
|
MODIFICAN RESOLUCIÓN SBS QUE APROBÓ REGLAMENTO DE PÓLIZAS DE SEGURO Y NOTAS TÉCNICAS
|
Dispositivo |
: |
Resolución SBS N° 1777-2005
|
Fecha de publicación |
: |
Lunes 5 de diciembre de 2005
|
Fecha de vigencia |
: |
Martes 6 de diciembre de 2005
|
|
|
Mediante la norma bajo comentario se modifica el Reglamento SBS N° 1420-2005, Reglamento de Pólizas de Seguro y Notas Técnicas, que estableció, entre otros aspectos, los requisitos mínimos que deben contener las pólizas de seguro y la documentación que las empresas de seguro deben presentar a la Superintendencia de manera previa a la comercialización de sus productos.
Sin perjuicio de lo anterior, resulta necesario precisar que las empresas deben remitir además de las condiciones generales y de las notas técnicas, los modelos de las condiciones particulares, especiales, así como las cláusulas adicionales de las pólizas de seguro.
En esa línea, se introduce una modificación al primer párrafo del artículo 15 del mencionado Reglamento, quedando de la siguiente manera:
“Los modelos de las condiciones generales, particulares, especiales y cláusulas adicionales de las pólizas de seguro, así como las notas técnicas, antes de su utilización y aplicación por las empresas, deben ser puestas en conocimiento de esta Superintendencia y contar con el código de inscripción de acuerdo a la norma que para estos efectos establecerá este órgano de control, el cual deberá ser otorgado en un plazo que no podrá exceder de cinco (5) días útiles a partir de la presentación de los mencionados documentos (…)”.
Asimismo, se dispone que la Resolución SBS N° 1420-2005 entrará en vigencia el 1 de junio de 2006, quedando sin efecto a partir de esa fecha la Resolución SBS N°0052-99.
|
| |
|
|
|
SUSTITUYEN ARTÍCULO Y PRORROGAN ENTRADA EN VIGENCIA DEL PROCEDIMIENTO DE EXPORTACIÓN DEFINITIVA
|
Dispositivo |
: |
Resolución Nº 582-2005/SUNAT/A
|
Fecha de publicación |
: |
Sábado 3 de diciembre de 2005
|
Fecha de vigencia |
: |
Domingo 4 de diciembre de 2005
|
|
|
Mediante la norma en comentario se sustituye el artículo 2 de la Resolución de Superintendencia Nacional Adjunta de Aduanas Nº 440-2005/SUNAT/A, derogando el procedimiento de Exportación Definitiva INTA-PG.02 (versión 4), aprobado por Resolución de Superintendencia Nacional Adjunta de Aduanas Nº 000539-2003/SUNAT/A, exceptuando el rubro VII, literal B3) Regularización de exportación de mercancías en consignación, el cual será de aplicación hasta la entrada en vigencia de la nueva versión del procedimiento de Exportación Temporal INTA.PG.05.
Asimismo, se prorroga la entrada en vigencia de la Resolución de Superintendencia Nacional Adjunta de Aduanas Nº 440-2005/SUNAT/A hasta el 16 de enero de 2006. |
| |
|
|
|
FIJAN PRECIOS CIF DE REFERENCIA A LA IMPORTACIÓN DE MAÍZ, AZÚCAR, ARROZ Y LÁCTEOS
|
Dispositivo |
: |
Resolución Viceministerial
Nº 023-2005-EF/15
|
Fecha de publicación |
: |
Sábado 3 de diciembre de 2005
|
Fecha de vigencia |
: |
Domingo 4 de diciembre de 2005
|
|
|
Mediante la norma en comentario, se establecen los precios CIF de referencia para la aplicación del derecho variable adicional o rebaja arancelaria a la importación de maíz, azúcar, arroz y lácteos.
PRECIOS CIF DE REFERENCIA
(Decreto Supremo Nº 115-2001-EF)
US$ por T.M.
Fecha |
Maíz |
Azúcar |
Arroz |
Leche entera en polvo |
Del 16/11/2005 al 30/11/2005 |
117 |
322 |
317 |
2 353 |
|
| |
|
|
|
 |
| |
MINISTERIO DE ECONOMÍA Y FINANZAS ADVIERTE QUE IMPUESTO ÚNICO AGRÍCOLA SERÍA PERJUDICIAL
|
| |
El Ministerio de Economía y Finanzas advierte que si el Congreso llega a aprobar la propuesta de crear un Impuesto Único al sector agrario esto generaría un caos tributario, ya que va en contra de los principios de neutralidad y equidad del Sistema Tributario y a su vez no considera la capacidad contributiva del productor agrario.
|
|
Además, dicho Impuesto podría generar precedente en la creación de regímenes tributarios sectoriales, lo cual haría retroceder al Sistema Tributario nacional, así lo manifiesta un informe del Ministerio de Economía y Finanzas.
Asimismo, con esta propuesta se estaría obligando a pagar un mismo importe por el Impuesto Único tanto al pequeño productor, que posee una hectárea, como al propietario de mil o más hectáreas. |
| |
|
|
|
MINISTRO DE TRABAJO CONSIDERA QUE SERVICES DEBEN DESAPARECER
|
| |
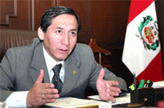
El titular del Ministerio de Trabajo y Promoción del Empleo, Carlos Almerí, manifestó que en la Comisión de Trabajo del Parlamento existe pendiente de debate una propuesta legislativa del congresista José Luis Risco destinada a eliminar los services del mercado.
|
|
Al respecto, el ministro calificó a los services como una forma de explotación del hombre por el hombre, pero admitió que su eliminación actualmente resulta imposible, puesto que las condiciones socio económicas que lo originaron en un inicio aún se mantienen latentes.
En cuanto al costo-beneficio del proyecto señala que actualmente las empresas de intermediación laboral vienen realizando abusos, desconociendo los derechos de los trabajadores, por lo que es necesario su eliminación.
Asimismo, dicha propuesta permitiría que los contratos laborales sean celebrados en forma directa entre el trabajador y el empleador, evitando la continuación de los services .
|
| |
|
|
| |
SEGUNDA QUINCENA NOVIEMBRE 2005
|
| |
| |
Temas |
Pág. |
|
Conozca cómo selecciona la Sunat a los contribuyentes que serán fiscalizados. | A-1 |
|
|
Casos en los que existe la obligación de reintegrar el crédito fiscal del IGV. | A-6 |
|
|
Casos prácticos sobre el tratamiento tributario y contable de los gastos navideños. |
A-13 y A-14 |
|
|
Criterios técnicos que se deben aplicar para el planeamiento del cierre contable del ejercicio 2005. |
B-1 |
|
|
NIC 8: Políticas contables, cambios de estimaciones contables y errores.
|
B-3 |
|
|
Conozca cómo aplicar el crédito de las EPS contra los pagos de las aportaciones de EsSalud.
|
C-1 |
|
|
Preguntas frecuentes sobre el pago de las gratificaciones por navidad. |
C-5 |
|
|
Aplicación de los convenios colectivos a los trabajadores de confianza. |
C-8 |
|
|
¿Qué hacer cuando un título valor se pierde, deteriora o es sustraído? |
E-1 |
|
|
¿Qué formas de contratación laboral están permitidas en la administración pública? | G-1 |
|
|
|
|
| |
|
|
Av. Angamos
Oeste Nº 526 - Miraflores - Lima / Perú
Teléfonos: 444-9246 / 446-1787 / Telefax: 241-2323
Email : ventas@gacetajuridica.com.pe
ESTO NO ES SPAM: Si no desea recibir
los boletines envíe un mensaje a no_boletin@gacetajuridica.com.pe
en el asunto del mensaje indique “desuscribir” | |