|
|
JUEVES 08 DE JUNIO DE 2006 |
| |
|
|
|
| |
|
 |
|
ESTABLECEN NUEVO PLAZO PARA ACOGERSE AL PROCEDIMIENTO QUE PERMITE CUMPLIR LA
SENTENCIA DEL TRIBUNAL CONSTITUCIONAL QUE DECLARÓ INCONSTITUCIONAL EL ANTICIPO
ADICIONAL DEL IMPUESTO A LA RENTA |
Dispositivo |
: |
Resolución de Superintendencia
Nº 092-2006/SUNAT
|
Fecha de publicación |
: |
Jueves 8 de junio de 2006 |
Fecha de vigencia |
: |
Viernes 9 de junio de 2006 |
|
|
Como recordamos, a consecuencia de la Sentencia del Tribunal Constitucional del 28/09/2004, que declaró la inconstitucionalidad del Anticipo Adicional del Impuesto a la Renta (AAIR), surgieron una serie de dudas respecto de la aplicación del Impuesto que ya había sido pagado; pues, según resultaba de esta Sentencia, el mismo constituía un pago indebido y, por ende, no podía ser utilizado como crédito contra los pagos a cuenta y de regularización del Impuesto a la Renta.
Por ello, la Sunat, mediante Resolución de Superintendencia Nº 046-2005/SUNAT (26/02/2005), aprobó un procedimiento con el que permitía aplicar los pagos efectuados por concepto del AAIR contra los pagos del Impuesto a la Renta de los ejercicios gravables 2003 y 2004, estableciendo, para aquellos sujetos que, de motu proprio, ya lo hubiesen aplicado, la obligación de comunicar dicho hecho a la Sunat.
Tal procedimiento consistía en lo siguiente:
• Por el ejercicio gravable 2003:
|
|
a) |
El AAIR se podía aplicar contra los pagos a cuenta y/o de regularización del Impuesto a la Renta, siguiendo las reglas establecidas en su oportunidad por las normas que regularon el AAIR. |
|
b) |
En caso de existir algún remanente, este formaría parte del saldo a favor susceptible de ser aplicado contra los pagos y/o pago de regularización del Impuesto a la Renta del ejercicio gravable 2004. |
• Por el ejercicio gravable 2004:
|
|
a) |
El AAIR se podía aplicar contra los pagos a cuenta del Impuesto a la Renta, siguiendo las reglas establecidas en su oportunidad por las normas que regularon el AAIR. El Impuesto aplicado debió consignarse en la casilla de “pagos a cuenta” de la declaración jurada anual del Impuesto a la Renta del ejercicio gravable 2004. |
|
b) |
Los pagos del AAIR, en la parte que excedan a los pagos a cuenta del Impuesto a la Renta, se podían aplicar contra el pago de regularización del Impuesto a la Renta del ejercicio gravable 2004, siguiendo las reglas establecidas en su oportunidad por las normas que regularon el AAIR. |
|
El AAIR aplicado debió consignarse en la casilla “pagos realizados con anterioridad” de la declaración jurada anual del Impuesto a la Renta del ejercicio gravable 2004. |
|
c) |
En caso de existir algún remanente de los pagos del AAIR, el mismo debió ser solicitado en devolución o compensación. |
Aquellos deudores tributarios que hubiesen aplicado el procedimiento antes descrito o que hubieran optado por hacerlo, debieron presentar el “formato de acogimiento” (físico o virtual), aprobado por la Sunat, a fin de convalidar las acreditaciones efectuadas del AAIR contra los pagos del Impuesto a la Renta. El plazo para presentar el referido formato venció el 30 de noviembre de 2005.
Al respecto, mediante la Resolución publicada hoy se aprueba un nuevo plazo para que aquellos deudores tributarios, que no presentaron el formato antes descrito, puedan hacerlo a partir de mañana y hasta el 7 de julio del año en curso.
Para esto, los deudores tributarios deberán tener en cuenta lo siguiente:
1. |
Hasta el 17 de junio de 2006, se podrá utilizar el formato físico, el cual fotocopiarán y presentarán en la mesa de parte de la Sunat. |
2. |
Entre el 19 de junio y el 7 de julio de 2006, se utilizará únicamente el formato virtual. |
3. |
Deberán presentar un escrito de desistimiento de las solicitudes de compensación o devolución del AAIR que hubieren presentado, salvo que hayan sido atendidas como procedentes. |
• Deudores tributarios que presentaron el formato entre el 1 de diciembre de 2005 y la fecha de entrada en vigencia de la presente Resolución
|
|
Se entenderán acogidos los deudores tributarios que presentaron el formato entre el 1 de diciembre de 2005 y la fecha de entrada en vigencia de la presente Resolución, siempre que hayan consignado la información que permite identificar al deudor tributario y, de ser el caso, haya suscrito el formato físico, además se hayan desistido de la solicitud de devolución y/o compensación que hubiesen presentado. |
|
De no cumplirse con tales requisitos, según sea el caso, los deudores tributarios deberán presentar nuevamente el formato de acogimiento o el escrito de desistimiento correspondiente. |
• Revocación, modificación, sustitución o complementación de las ordenes de pago, resoluciones de multa y resoluciones de determinación emitidas
|
|
La Sunat de oficio podrá revocar, modificar, sustituir o complementar las ordenes de pago, resoluciones de multa y resoluciones de determinación que hubiera notificado por el no acogimiento al procedimiento antes descrito, siempre que el deudor tributario se acogiera hasta el 7 de julio de 2006. |
|
Los deudores tributarios podrán solicitar la revocación, modificación, sustitución o complementación de las ordenes de pago, resoluciones de multa y resoluciones de determinación notificadas, presentado un escrito ante la Sunat. |
|
Si tales valores hubieran sido reclamados y se encuentren actualmente en trámite, continuarán comprendidos en dicho procedimiento hasta su término. |
|
| |
|
|
|
 |
| |
RECAUDACIÓN DEL IMPUESTO A LA RENTA DE LAS EMPRESAS SE DUPLICÓ EN MAYO
|
| |
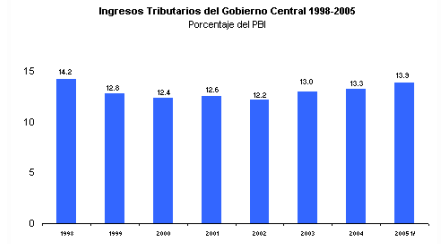
La recaudación de tributos internos (sin considerar contribuciones sociales) ascendió a S/. 2,780 millones, registrando un crecimiento de 29.2% respecto al similar mes de 2005, manteniéndose la tendencia creciente en la recaudación tributaria observada desde agosto de 2002.
|
|
El Impuesto a la Renta (IR) registró un crecimiento de 70.7%, mientras que la recaudación del Impuesto General a las Ventas (IGV) Interno aumentó en 8.9%, y la del Impuesto Selectivo al Consumo (ISC) Interno disminuyó en 0.8%.
La recaudación del IR ascendió a los S/. 1,290 millones, sustentándose este resultado, principalmente, en los pagos de rentas de tercera categoría (empresas), que creció en un 101.0% (llegando a los S/. 842 millones).
Este resultado se explica por los mayores coeficientes que están usando las empresas para determinar sus pagos a cuenta mensuales, los cuales se calculan sobre la última declaración jurada anual del Impuesto a la Renta.
Fuente: diario Gestión
|
|
|
|
SE AMPLÍA LA EXONERACIÓN DEL IGV A LA IMPORTACIÓN DE INSUMOS AGRARIOS
|
| |
En los próximos días se publicará una norma que exonerará del pago del Impuesto General a las Ventas (IGV) a la importación de algunos insumos (fertilizantes y ciertos pesticidas) para el Sector Agrario.
Existe la posibilidad de que se exonere también la importación de maquinarias para este Sector, aunque el ministro de Agricultura señaló que este es un tema que se encuentra todavía como propuesta, e incluiría solo aquellas maquinarias que no son producidas localmente, para no afectar la industria local. |
|
Estas iniciativas han sido coordinadas por el Ministerio de Economía y Finanzas y el Ministerio de Agricultura, quienes actualmente también estudian la propuesta de la Comisión Agraria del Congreso de unificar los impuestos en el Sector Agrario.
Fuente: diario Gestión |
|
|
|
ADVIERTEN QUE LA LEY DE GARANTÍAS AFECTARÍA EL SECRETO BANCARIO DE
DEUDORES
|
| |
La ley de Garantías Mobiliarias, vigente desde el 30 de mayo último, contiene aspectos que pueden llegar a generar mayores costos para los deudores y mayores riesgos para los acreedores, advierte el experto en temas financieros, Rolando Castellares.
Así, refirió que la garantía que se constituirá sobre el dinero, depósitos y cuentas bancarias deberá ser inscrita en el registro mobiliario de contratos -creado a partir de la nueva Ley y administrado por la Sunarp-, para dar derecho a prelación frente a otros acreedores. Ello generaría mayores costos para los deudores por el proceso de inscripción y de liberación de dichas garantías. Asimismo, este requerimiento produciría riesgos para los deudores al hacerse pública la existencia de sus depósitos, afectando al secreto bancario. |
|
Además, el especialista critica el hecho de que ya no puedan ser objeto de garantía mobiliaria las remuneraciones y la Compensación por Tiempo de Servicio (CTS) a pesar de que tienen partes de libre disposición y son afectables con embargos.
Finalmente, Castellares dijo que espera que la Sunarp corrija este error y excluya de la necesidad de inscribir en el registro de contratos la constitución en garantía mobiliaria sobre valores en título y valores representados mediante anotación en cuenta.
Fuente: diario Gestión |
|
|
|
 |
|
 |
Continúa hasta el 11 de junio de 2006 la inscripción de los proveedores de bienes y/o servicios en el Registro Nacional de Proveedores, cuyo último dígito del RUC sea 4 y 5. |
|
Faltan cinco días, para que puedan efectuar la cancelación de la 2ª cuota del pago a cuenta del Impuesto Selectivo al Consumo correspondiente al mes de junio de 2006, los productores de aguas minerales, gaseosas aromatizadas o no, cervezas; así como los productores de combustibles derivados del petróleo. |
|
Faltan seis días, para el vencimiento del plazo de la comunicación a la Sunat sobre las transferencias, emisiones y cancelación de acciones efectuadas en el mes anterior. |
|
Faltan siete días, para el vencimiento del plazo para efectuar el pago del aporte al CONAFOVICER (2% del jornal básico). |
|
Faltan ocho días, para el vencimiento del Impuesto a los Juegos e Impuesto a las Apuestas y del pago de la contribución al Senati. |
|
|
|
 |
|
SEMINARIO GRATUITO
SOLO SUSCRIPTORES DE LIMA
IMPLICANCIAS DEL RÉGIMEN DE DETRACCIONES, PERCEPCIONES
Y RETENCIONES DEL IGV
CIUDAD DE
LIMA
MARTES 13 DE JUNIO DE 2006
|
|
SEMINARIO GRATUITO
SOLO SUSCRIPTORES DE HUÁNUCO
CÓMO ENFRENTAR UNA FISCALIZACÓN DEL MINISTERIO DE TRABAJO A PARTIR DE LAS ÚLTIMAS NORMAS LABORALES
CIUDAD DE HUÁNUCO
SÁBADO 17 DE JUNIO DE 2006
|
| |
|
|
|
|
PRÓXIMAMENTE ....
SEMINARIO GRATUITO
SOLO SUSCRIPTORES DE ICA
“TALLER DEL IMPUESTO GENERAL A LAS VENTAS”
VIERNES 7 DE JULIO DE 2006
|
| |
|
|
|
| |
SEGUNDA QUINCENA MAYO 2006
|
| |
| |
Temas |
|
Nuevas obligaciones para la emisión de las guías de remisión. Consecuencias tributarias y sanciones por su incumplimiento.
|
|
|
Conozca las modificaciones efectuadas para la inscripción en el RUC. |
|
|
Requisitos para obtener el beneficio del reintegro tributario de la Región Selva. |
|
|
El alquiler venta debe ser tratado como compraventa a efectos del IGV e Impuesto a la Renta según informe de la Sunat. |
|
|
Tratamiento contable y tributario de las mermas y desmedros. |
|
|
¿Se encuentra afecto al Impuesto de Alcabala un inmueble sujeto a una operación de lease back? |
|
|
Tratamiento contable de los activos intangibles producidos por la empresa.
|
|
|
Conozca cómo debe realizar el registro y pago de las horas extras a partir del 1 de junio. |
|
|
Procedimiento para el pago de subsidios a cargo de EsSalud por incapacidad temporal. |
|
|
Información contable a la que pueden acceder los accionistas. |
|
|
Principales modificaciones al procedimiento de importación definitiva de mercancías.
|
|
|
El valor económico agregado (EVA) como nueva herramienta financiera para la gestión de las empresas.
|
|
|
| |
|
|
| |
|
|
Av. Angamos Oeste Nº 526 - Miraflores - Lima / Perú
Teléfonos: 444-9246 / 446-1787 / Telefax: 241-2323
informatica@contadoresyempresas.com.pe
ESTO NO ES SPAM: Si no desea recibir los boletines envíe un mensaje a no_boletin@contadoresyempresas.com.pe en el asunto del mensaje indique “desuscribir”
|
|
|
|
|
|
|
| |
|